

Cámara aprueba y despacha proyecto de Sala Cuna Universal a su tercer trámite en el Senado


Uno de los puntos centrales de la iniciativa es la eliminación del requisito que exige proveer de sala cuna a las empresas que cuenten con 20 o más trabajadoras.
Miércoles 18 de noviembre de 2026 16:11
visitas
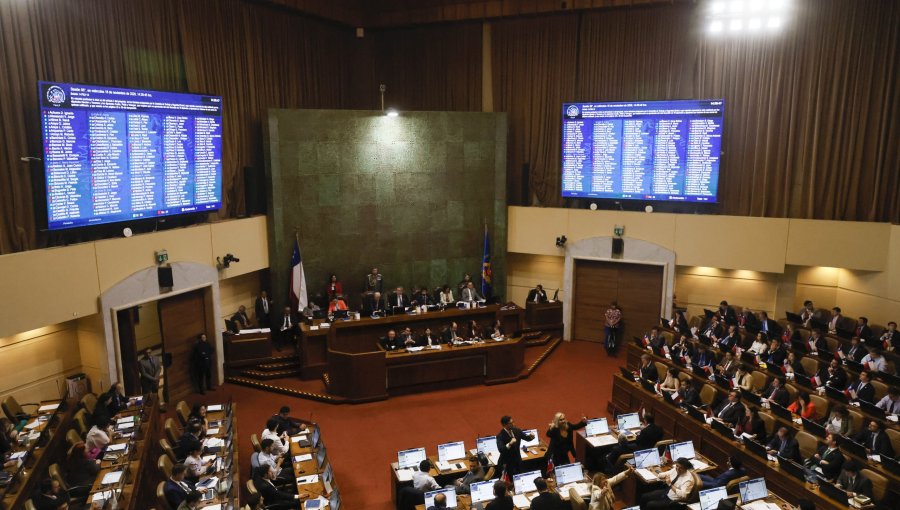
La Cámara de Diputados aprobó el proyecto que equipara el derecho de sala cuna para trabajadoras y trabajadores bajo el Código del Trabajo, así como para independientes y que tiene como objetivo eliminar el desincentivo a la contratación de mujeres, fomentar su participación laboral y contribuir a reducir las brechas salariales entre hombres y mujeres.
Uno de los puntos centrales de la iniciativa es la eliminación del requisito -establecido en el citado código- que exige proveer de sala cuna a las empresas que cuenten con 20 o más trabajadoras.
Previo a la votación, en respuesta a las inquietudes y solicitudes de las y los diputados, los ministros García y Rau expresaron el compromiso del Gobierno de presentar, en el primer proyecto de ley misceláneo que se ingrese a trámite de aquí a fines de año, una norma que impondría un tope de aproximadamente un 20% al cobro de las salas cunas privadas, respecto del aporte que realizaría el Estado. De este modo, se reduciría (o al menos se controlaría) el monto que finalmente pagarían las y los trabajadores.
Por efecto de lo anterior, la idea de legislar el proyecto se respaldó por 132 votos a favor y 12 abstenciones, en sus normas generales; y por 114 votos a favor, 1 en contra y 29 abstenciones, en sus disposiciones de quórum.
Luego, en otra veintena de votaciones, se terminó por apoyar el articulado, sin enmiendas respecto del texto despachado por las comisiones de Trabajo y de Hacienda.
La propuesta, enviada a tercer trámite al Senado, también crea un fondo solidario de sala cuna, financiado mediante una cotización previsional. Su finalidad será costear el acceso a salas cunas de los hijos menores de dos años de las y los trabajadores.
Para financiar dicho fondo, se establece la obligación para los empleadores (del sector privado o público) de enterar una cotización de 0,30%. Se compensará con una rebaja de 0,15% en la cotización destinada al Fondo de Cesantía Solidario y de 0,15% en la destinada a las Cuentas Individuales por Cesantía. Los trabajadores independientes cotizarán un 0,30% de sus rentas imponibles.
Asimismo, se permite que los empleadores mantengan salas cunas anexas o conjuntas al lugar de trabajo de manera voluntaria; se regula cómo se ejercerá el derecho cuando ambos padres sean trabajadores, estableciendo reglas de preferencia y mecanismos para resolver desacuerdos; y precisa que el financiamiento de salas cunas anexas o comunes será de cargo exclusivo del Fondo de Sala Cuna.
CALENDARIO DEL NUEVO SISTEMA DE SALA CUNA

La propuesta establece una aplicación gradual:
- Al año de publicada la ley: Trabajadoras regidas por el Código del Trabajo, incluidas las de casa particular, y los trabajadores que tengan el cuidado personal exclusivo del niño por resolución judicial.
- Tras tres años de publicada la ley: Trabajadores regidos por el Código del Trabajo cuya madre del niño no trabaje y se encuentre estudiando o buscando activamente empleo.
- Al cuarto año: Todos los trabajadores incluidos aquellos que se desempeñen en las entidades del sector público.
Para los trabajadores independientes se establece una secuencia análoga. El Servicio de Tesorerías informará al Instituto de Previsión Social las cotizaciones efectivamente enteradas, que el independiente acceda al aporte desde el 1 de julio del año en que pagó las cotizaciones y hasta el 30 de junio del año siguiente.
Las diferencias entre el aporte de sala cuna y la matrícula o mensualidad cobrada por el establecimiento serán de cargo del trabajador o de quien haga uso de la sala cuna, salvo acuerdo expreso entre las partes.
El texto considera un suplemento solidario para trabajadores del 60% más vulnerable, cuando la matrícula o mensualidad supere el aporte:
- 50% de la diferencia, para el 40% más vulnerable.
- 30%, para el tramo siguiente hasta el 60%, calculado sobre un valor máximo de 1,15 veces el aporte.
Junto a lo anterior, se crea el Sistema Público de Registro de Salas Cunas adscritas al Fondo, administrado por la Subsecretaría de Educación Parvularia. Adicionalmente, se crea la Comisión Técnica de Financiamiento y Sustentabilidad del Fondo, cuyos informes técnicos mostrarán costos de provisión, ingresos y egresos proyectados del fondo solidario, tasa de uso, natalidad y oferta disponible por zona.
PURANOTICIA
