

Cámara aprueba y despacha al Senado el proyecto que busca contener las alzas de precios de los combustibles


La propuesta se respaldó por 125 votos a favor y tres en contra. Luego, se ratificaron normas específicas del articulado que fueron objeto de cuestionamientos en el debate desde la oposición. Finalmente, se descartó la introducción de indicaciones.
Lunes 16 de noviembre de 2026 18:05
visitas
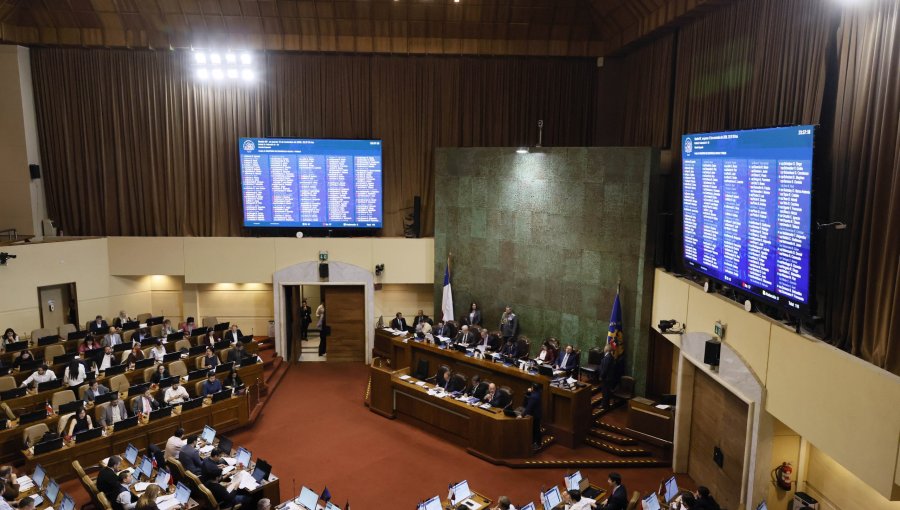
La Cámara de Diputados aprobó en general y en particular el proyecto que busca contener las alzas de los precios de los combustibles, además de aliviar la carga financiera de las empresas de transporte de carga. La iniciativa pasó a segundo trámite al Senado.
La propuesta se respaldó por 125 votos a favor y tres en contra. Luego, se ratificaron normas específicas del articulado que fueron objeto de cuestionamientos en el debate desde la oposición. Finalmente, se descartó la introducción de indicaciones.
En dicho marco, en respuesta a una inquietud presentada por los diputados Jorge Brito, Carlos Bianchi y Juan Marcelo Valenzuela, entre otros, el ministro de Hacienda, Jorge Quiroz, comprometió la conformación de una mesa para consensuar beneficios para la pesca artesanal y/o otros sectores productivos afectados por el alza del precio de los combustibles.
CONGELAMIENTO HASTA ABRIL DE 2027

La iniciativa define un tope a los precios de los combustibles hasta el 7 de abril de 2027:
- Para las gasolinas automotrices, la suma del componente variable y el “precio base”, en pesos por litro, no podrá superar la vigente al 5 de noviembre de 2026.
- Respecto del petróleo diésel, la suma del componente variable y el “precio base” no puede superar la vigente al 5 de noviembre de 2026 menos 100 pesos por litro.
Este mecanismo operará desde el primer decreto que determine el componente variable del impuesto específico (Ley 18.502) publicado tras la entrada en vigencia de la ley, y hasta el 7 de abril de 2027, inclusive.
La propuesta alerta que, por la operación del Mepco, la recuperación del impuesto específico podría resultar negativa. En tal caso, el valor absoluto se declarará cada mes en el IVA y el saldo se convertirá a unidades tributarias mensuales (UTM), imputándose a créditos futuros. Solo se podrá imputar contra el crédito por recuperación del impuesto específico. Así, será improcedente contra cualquier otra devolución.
Adicionalmente, se establece una nueva escala de recuperación del impuesto específico para las empresas de transporte de carga que sean propietarias o arrendatarias con opción de compra de camiones. La escala es la siguiente:
- Hasta 6 mil UF: 90%.
- Más de 6 mil y hasta 20 mil UF: 65%.
- Más de 20 mil UF: 50%.
REINTEGRO POR PAGO DE PEAJES
Respecto de la Ley 19.764, que establece el reintegro parcial de los peajes pagados en vías concesionadas por vehículos pesados y establece facultades para facilitar la fiscalización sobre combustibles, el proyecto determina un reintegro excepcional del 70%, entre el 1 de enero y el 31 de diciembre de 2027, ambas fechas inclusive.
Asimismo, se define, entre el 1 de enero y el 31 de diciembre de 2027, un crédito fiscal destinado a empresas de transporte de pasajeros propietarias o arrendatarias con opción de compra de buses. Apunta a vehículos que prestan servicios de transporte público rural, interurbano o internacional, inscritos en el Registro Nacional de Servicios de Transporte de Pasajeros.
El monto equivalente al que resulte de la fórmula de recuperación del impuesto específico se imputará contra los pagos provisionales mensuales obligatorios y, en definitiva, contra el impuesto de primera categoría. No dará derecho a devolución ni obligación de restitución. Además, el remanente no imputado al impuesto de primera categoría del año tributario 2028 podrá usarse en los ejercicios siguientes.
El mayor gasto fiscal del primer año presupuestario de vigencia de esta ley se financiará con cargo a la Partida del Tesoro Público. Los años siguientes será según la Ley de Presupuestos.
PURANOTICIA
